Онлайн-касса, эквайринг и рассрочка в туризме: как собрать платежный стек
Турагентства, туроператоры и отели часто выбирают платежное решение по одной комиссии. В туризме этого мало. Нужно смотреть, как система работает с авансами и возвратами, передает ли чеки, есть ли API и вебхуки, можно ли сверять платежи и подключить решение к CRM или системе бронирования. Ниже разобраны три уровня платежной инфраструктуры и вопросы, которые стоит задать до подключения.
Три уровня платежного стека
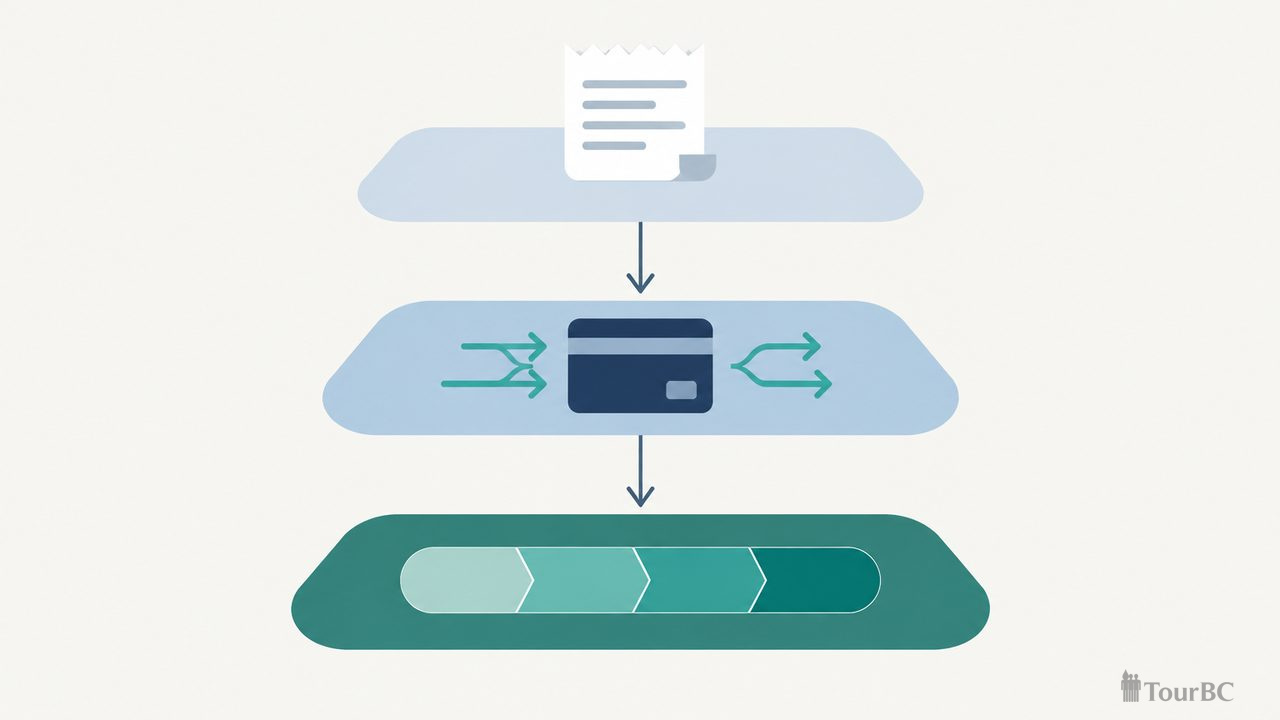
- Онлайн-касса и фискализация по 54-ФЗ: формирование и отправка чеков.
- Прием платежей через интернет-эквайринг или Систему быстрых платежей (СБП).
- Оплата частями: сервисы рассрочки, которые меняют схему расчетов с клиентом.
Уровни зависят друг от друга. Платежный провайдер может передавать данные для чеков в онлайн-кассу, а от способа оплаты зависит, какие операции возврата доступны. Поэтому выбирать их по отдельности рискованно: проверять нужно всю цепочку.
Онлайн-касса и требования 54-ФЗ
Организации и индивидуальные предприниматели при расчетах в России в общем случае обязаны применять онлайн-кассу, если не действует исключение, установленное 54-ФЗ. Подробности есть в памятке по применению онлайн-касс.
При дистанционных безналичных расчетах через интернет продавец обязан направить покупателю электронный кассовый чек на номер телефона или адрес электронной почты. Это закреплено в статье 1.2 закона о применении контрольно-кассовой техники.
Что изменилось в 2025 году
- С 1 марта 2025 года срок регистрации, перерегистрации и снятия онлайн-кассы с учета сократили до пяти рабочих дней. С 1 сентября 2025 года это можно делать через новые каналы: личный кабинет на Госуслугах, производителя ККТ или оператора фискальных данных (ФНС).
- С 1 сентября 2025 года в чеках для расчетов через интернет указываются признак расчета в интернете с тегом 1125, адрес сайта или места расчетов в интернете и контактные данные покупателя (ФНС).
Второе изменение напрямую касается тех, кто продает туры и бронирования онлайн. При выборе кассы или платежного провайдера стоит убедиться, что новые реквизиты формируются корректно.
Агентские схемы
В агентских схемах обязанность сформировать чек зависит от условий агентского договора и от того, кто проводит расчет и оказывает услугу. Для туристических агентств это значит, что роли агента и принципала нужно настраивать отдельно. Разъяснения есть в материале налоговой службы. До подключения кассы и провайдера нужно понять, кто в вашей модели проводит расчет, и проверить, поддерживает ли решение нужную схему.
Прием платежей: СБП и интернет-эквайринг
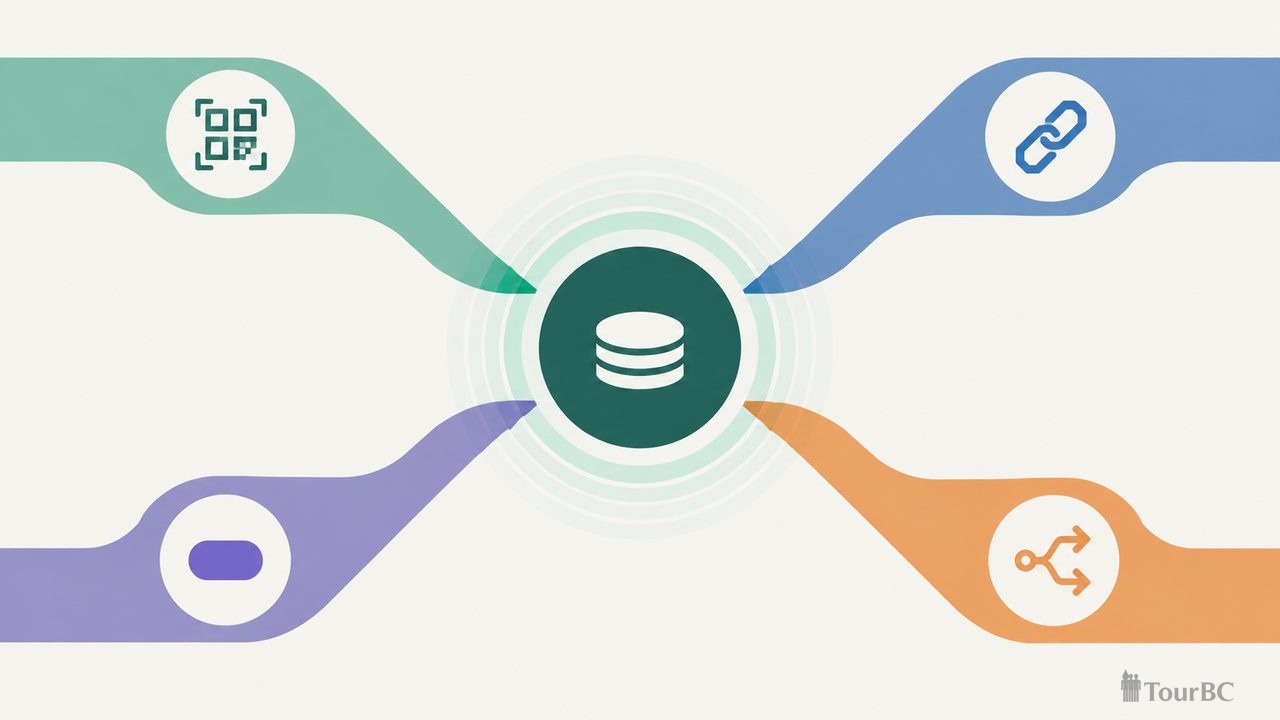
Что дает СБП
СБП позволяет принимать оплату по QR-коду, ссылке, кнопке на сайте, NFC и через API. Подключение оформляется через банк — участник СБП (вопросы и ответы для бизнеса).
- Максимальная комиссия для бизнеса — 0,7% от суммы операции.
- Деньги зачисляются на счет бизнеса мгновенно.
- В интернет-магазине СБП может работать без специального платежного терминала: оплату встраивают в сайт или приложение через кнопку, ссылку или API (СБП для бизнеса).
Оплата по ссылке подходит, когда менеджер выставляет счет клиенту вручную. Кнопка и API рассчитаны на сайт и приложение.
Что проверять у платежного провайдера
Набор функций, который стоит проверять, хорошо видно на примере API ЮKassa. Он поддерживает прием платежей, отправку чеков, возвраты, входящие уведомления о статусах и готовые модули для CMS. По тем же пунктам можно оценивать любое другое решение:
- прием платежей по API;
- отправка чеков вместе с платежом;
- полные и частичные возвраты;
- уведомления о статусах платежей;
- готовые модули для CMS и интеграция с CRM или системой бронирования.
Возвраты
В туризме возвраты — рабочая операция, а не исключение. ЮKassa поддерживает полные и частичные возвраты, но деньги возвращаются только на исходное платежное средство, а комиссия за первоначальный платеж не возвращается (документация по возвратам). Поэтому при расчете экономики комиссию по платежам, которые потом возвращают, лучше учитывать отдельно.
Передача чеков во внешнюю кассу
Если используется сторонняя онлайн-касса, платежный провайдер может передавать данные для чеков по трем сценариям: «платеж и чек одновременно», «сначала чек, потом платеж» или «сначала платеж, потом чек». Поддерживаются чеки платежей, возвратов и зачета аванса (документация). Сценарий нужно согласовать с тем, как в компании устроены предоплата и закрытие сделки.
Оплата частями
При рассрочке клиент платит частями, а бизнес получает деньги по-другому. По данным страницы Яндекс Сплита для бизнеса, сервис доступен туристическим агентствам и другим компаниям сферы услуг. Продавец получает всю сумму покупки сразу, а клиент выплачивает ее частями.
- Заявленные лимиты: до 50 000 рублей для обычного Сплита и до 1 млн рублей для Супер Сплита.
- Тариф зависит от продукта и условий подключения.
Есть и клиентская сторона. В Яндекс Путешествиях оплата частями доступна для отдельных отелей: клиент выбирает эту опцию и получает график автоматических списаний (Яндекс Путешествия).
Лимиты и тарифы стоит сопоставить со средним чеком. Если тур дороже заявленного лимита, рассрочка подойдет не для всех заказов. Как она сочетается с авансами и возвратами в конкретной интеграции, нужно уточнять у сервиса и проверять тестом.
Как выбирать под свою модель
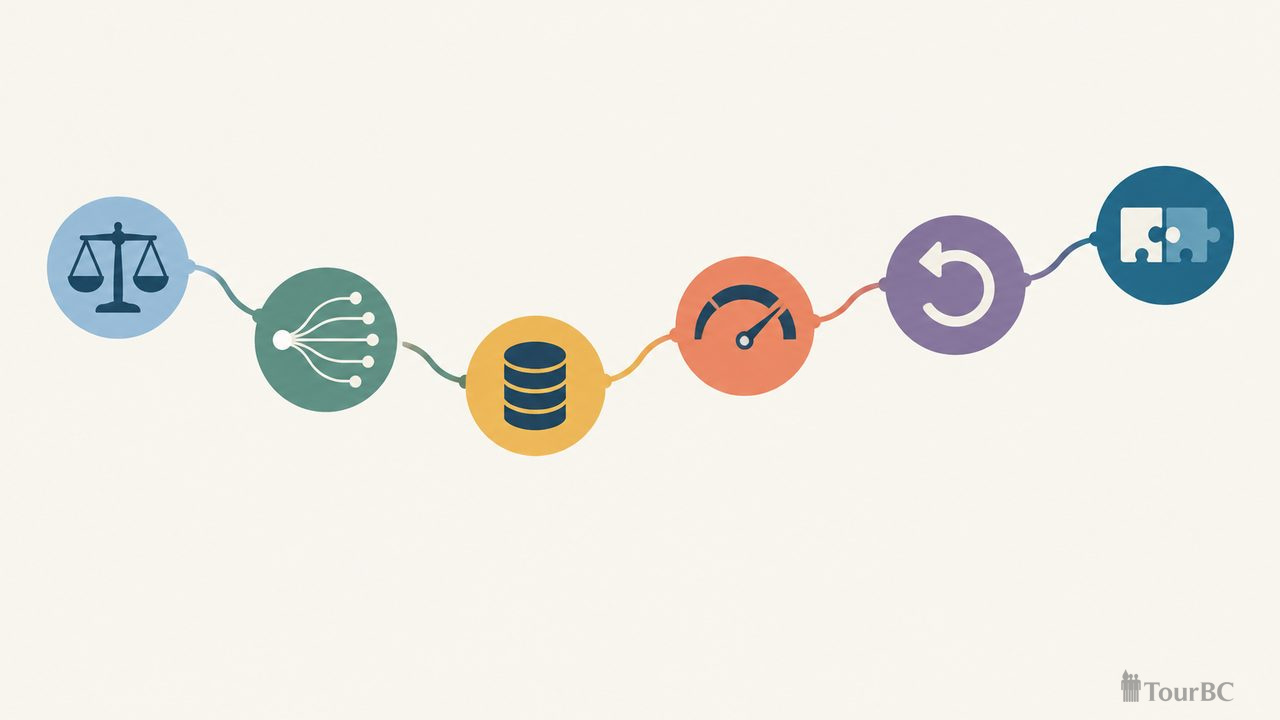
Порядок вопросов зависит от бизнес-модели: агентская продажа, собственные турпродукты, гостиничное бронирование или оплата по ссылке. Общая схема проверки такая:
- Юридическая роль. Кто проводит расчет с клиентом и кто формирует чек. В агентских схемах это определяет договор.
- Способы приема. Нужны ли сайт, приложение, ссылки, QR-коды и что из этого поддерживает выбранный банк или провайдер.
- Стоимость. Комиссия, ее судьба при возврате, отдельный тариф на рассрочку.
- Скорость зачисления. В СБП деньги поступают мгновенно, по остальным способам условия нужно уточнять у провайдера.
- Авансы и возвраты. Поддержка авансовых и закрывающих чеков, полных и частичных возвратов.
- Интеграция. API, уведомления о статусах, модули для CMS, совместимость с CRM или системой бронирования, сверка платежей.
Чек-лист пилотного тестирования
Правила и доступность операций различаются по способам оплаты, поэтому возвраты, частичные возвраты, авансовые и закрывающие чеки нужно тестировать отдельно (рекомендации по тестированию ЮKassa). Перед запуском стоит проверить:
- оплату каждым подключаемым способом: картой, через СБП, в рассрочку;
- получение электронного чека клиентом на телефон или почту;
- наличие в чеке для интернет-расчетов признака расчета в интернете, адреса сайта и контакта покупателя;
- авансовый чек при предоплате и закрывающий чек при завершении расчета;
- полный и частичный возврат по каждому способу оплаты, включая возврат на исходное платежное средство;
- отражение статусов платежей в CRM или системе бронирования по входящим уведомлениям;
- сверку платежей с чеками и данными учетной системы;
- для агентской схемы — распределение ролей агента и принципала в чеках.
Итог
Онлайн-касса, эквайринг или СБП и рассрочка решают разные задачи, но работают как одна цепочка. Комиссия — только один из критериев. Не меньше значат поддержка авансов и возвратов, чеки с новыми реквизитами, API и интеграция с рабочими системами. Пилотный запуск с полным набором сценариев позволяет найти расхождения до того, как с ними столкнутся клиенты.

- САМО-турагент интегрировали с АППЕКС

- SAMO-select интегрировали с платежной системой Fondy

- Слетать.ру подключилась к АППЕКС


- «УФС» представила новое решение «Электронная касса»